Liberação conforme a obra
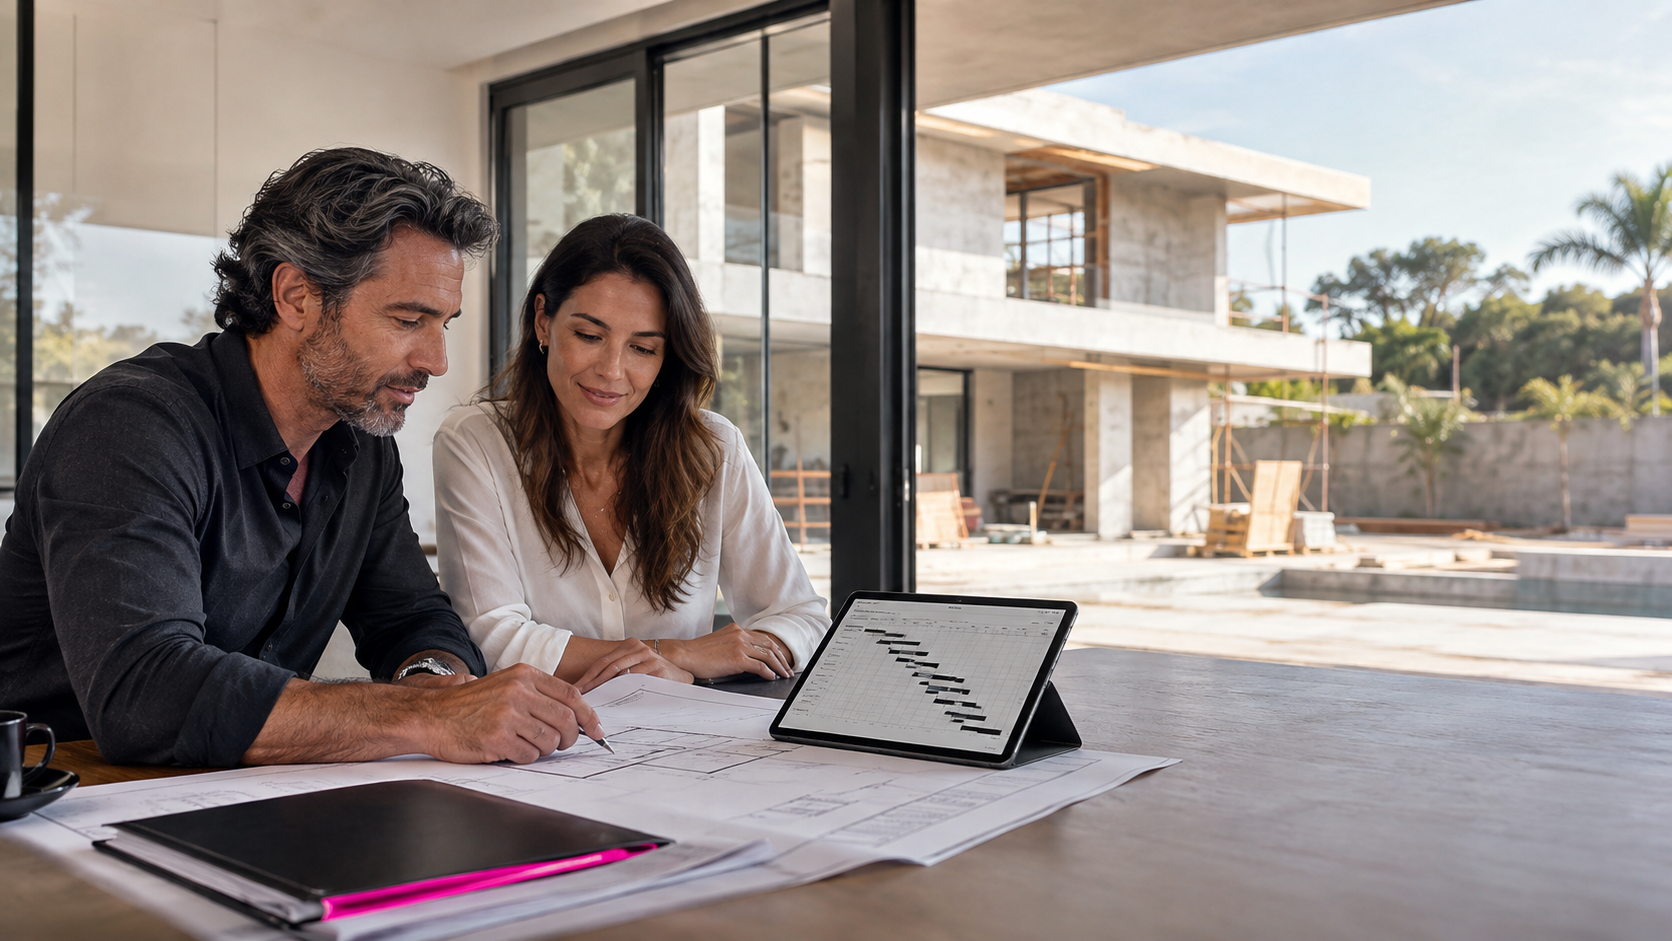
Os recursos podem ser disponibilizados por etapas, após acompanhamento da evolução prevista no cronograma.
Crédito para construção com planejamento financeiro, recursos acompanhando a evolução da obra e alternativas para terreno próprio, terreno e construção ou término do projeto.
Formulário de análise: ao continuar, você será direcionado à página da Makasí para preencher seus dados. Após o envio, a equipe da Makasí entrará em contato para agendar uma reunião.
O crédito para construção conecta o cronograma financeiro ao avanço físico da obra. Assim, você preserva liquidez, organiza custos e reduz o risco de interromper o projeto por falta de recursos.
Os recursos podem ser disponibilizados por etapas, após acompanhamento da evolução prevista no cronograma.
Existem alternativas para terrenos quitados e, em algumas condições, com saldo devedor, sempre sujeitas à análise.
Linhas para iniciar um projeto ou dar continuidade a uma obra já em andamento, conforme elegibilidade.
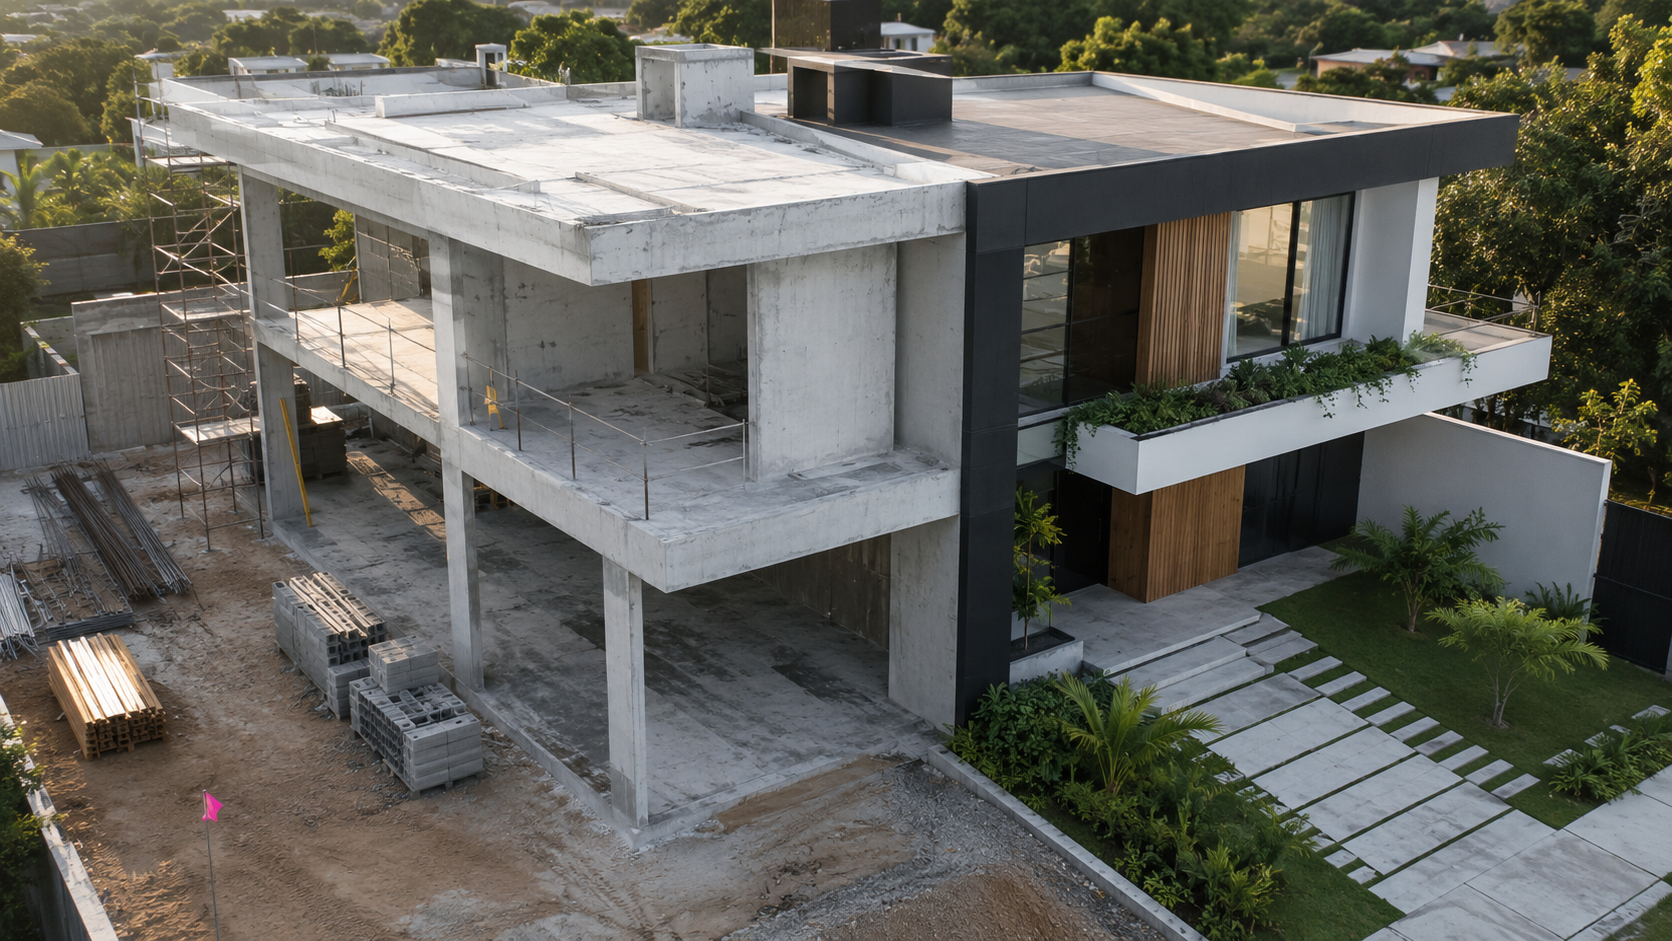
Casas dentro ou fora de condomínio, imóveis comerciais e projetos conduzidos por pessoas físicas ou jurídicas podem ser analisados.
O termo crédito para construção reúne diferentes estruturas financeiras. A alternativa adequada depende de você já possuir o lote, precisar comprar o terreno, ter iniciado a obra ou buscar recursos para terminá-la.
Financiamento da obra para quem já possui um terreno, quitado ou eventualmente com saldo devedor sujeito à análise.
Uma estrutura que pode reunir a aquisição do lote e a execução da casa no mesmo planejamento financeiro.
Recursos para continuar ou concluir uma construção já iniciada, conforme estágio, documentação e orçamento remanescente.
Crédito para construir casa dentro ou fora de condomínio, com análise do projeto, do solicitante e do valor final estimado.
Expressão usada por quem busca capital para materiais, mão de obra e serviços; a modalidade correta pode ter destinação e liberação controladas.
Soluções para construtores e investidores, com avaliação de experiência, viabilidade, custo, prazo e estratégia comercial.
A VCPay entende o seu objetivo, organiza as informações do projeto e busca a alternativa mais adequada entre as instituições disponíveis.
Perfil do solicitante, terreno, valor estimado e objetivo da obra.
Dados pessoais ou empresariais e documentos do imóvel e projeto.
Avaliação financeira, jurídica e técnica da construção.
Formalização da operação e registro das garantias aplicáveis.
Recursos liberados de acordo com as etapas aprovadas da obra.
O planejamento técnico e financeiro ajuda a manter orçamento, cronograma e liberações alinhados, trazendo mais clareza durante a construção.
Cada instituição possui critérios próprios, mas estes são alguns dos elementos que normalmente influenciam a viabilidade.
Renda, faturamento, histórico e comprometimento financeiro.
Matrícula, titularidade, ônus e regularidade documental.
Plantas, alvará, memorial e responsáveis técnicos.
Custos detalhados, prazo, etapas e recursos próprios.
Respostas aprofundadas sobre financiamento para construção, terreno próprio, término de obra, documentação, liberações e contratação.
Crédito para construção é a expressão ampla para linhas destinadas a financiar a execução física de uma obra. Os recursos podem cobrir materiais, mão de obra, serviços técnicos e etapas previstas no orçamento aprovado.
Diferentemente de um empréstimo pessoal comum, o financiamento para construção costuma considerar o terreno, o projeto, o cronograma físico-financeiro e o valor estimado do imóvel pronto. A liberação geralmente ocorre por etapas e depende da comprovação do avanço.
O processo começa pela análise do solicitante e do projeto. A instituição avalia renda ou faturamento, terreno, documentação, orçamento, cronograma e capacidade de concluir a parte não financiada.
Após a contratação, os desembolsos tendem a acompanhar as fases da obra. Medições, vistorias ou evidências digitais verificam o que foi executado antes da liberação seguinte.
O financiamento imobiliário tradicional normalmente compra um imóvel pronto. No crédito para construir, o objeto financiado ainda será executado e, por isso, a engenharia e o cronograma têm papel central.
A instituição acompanha a evolução do patrimônio e pode liberar o dinheiro gradualmente. Juros, amortização durante a obra e prazo total variam conforme produto e contrato.
Sim. A construção em terreno próprio é uma das modalidades mais procuradas. O lote precisa estar regularizado e normalmente integra a garantia da operação.
O valor já investido no terreno pode compor a participação de recursos próprios, dependendo da avaliação e das regras da instituição. Matrícula, IPTU e ausência de impedimentos jurídicos são relevantes.
Algumas linhas permitem financiar a aquisição do terreno e a construção no mesmo contrato. A primeira etapa costuma tratar da compra do lote; as demais acompanham a execução da obra.
Nem todas as instituições oferecem essa estrutura. Localização, valor do terreno, projeto aprovado, entrada e capacidade financeira influenciam a elegibilidade.
Não em todas as situações. Certas instituições analisam terreno com saldo devedor e podem destinar parte do crédito à quitação ou reorganização da dívida existente.
A viabilidade depende do saldo, do valor de avaliação, da titularidade e das garantias já registradas. A análise jurídica confirma como a nova operação poderá ser estruturada.
Sim. O crédito para término de obra atende construções já iniciadas que precisam de recursos para avançar ou concluir. O estágio atual, a qualidade da execução e o orçamento restante serão avaliados.
A instituição pode exigir laudo, projetos aprovados, alvará válido e um cronograma atualizado. Obras muito avançadas ou irregulares podem demandar outra modalidade de crédito.
Pode, desde que o projeto seja tecnicamente verificável e a documentação esteja regular. A instituição identifica o percentual executado, o valor incorporado ao imóvel e o custo necessário para concluir.
Despesas anteriores nem sempre são reembolsadas. O financiamento costuma se concentrar nas etapas futuras, salvo condições específicas previstas na proposta.
O limite considera a capacidade de pagamento, o custo da obra, o valor do terreno e o valor de avaliação do imóvel concluído. Algumas políticas trabalham com percentuais do custo total; outras observam o valor futuro do patrimônio.
A simulação inicial é apenas indicativa. O valor definitivo depende das análises cadastral, financeira, jurídica e de engenharia.
Em algumas estruturas, o terreno ou o valor já investido pode representar a participação própria e permitir que o crédito cubra grande parte do custo remanescente da construção.
Isso não significa financiamento integral garantido. Percentuais máximos, recursos próprios mínimos e despesas não financiáveis variam entre instituições.
Há linhas de crédito para construção com prazos longos, que podem chegar a 240 meses ou mais em produtos específicos. Projetos para venda costumam ter estruturas e prazos diferentes.
O prazo aprovado considera idade, renda, tipo de operação, sistema de amortização e política da instituição. Prazo maior reduz a parcela, mas pode elevar o custo total.
O valor normalmente é dividido em parcelas vinculadas ao cronograma físico-financeiro. A primeira liberação depende das condições precedentes previstas no contrato.
Para receber as parcelas seguintes, o cliente informa a evolução e apresenta documentos ou passa por medição. A instituição verifica se a etapa anterior foi executada.
Medição é a verificação técnica do percentual construído em comparação com o cronograma aprovado. Pode envolver vistoria presencial, relatório de engenheiro, fotografias georreferenciadas ou plataforma digital.
O resultado determina se a etapa está compatível com a liberação solicitada. Divergências de custo, qualidade ou prazo podem exigir correções antes do próximo desembolso.
Algumas modalidades oferecem carência ou pagamento reduzido durante a fase de obra. Em outras, o cliente paga juros sobre os valores já liberados e inicia a amortização completa depois.
Carência não significa ausência de custo. Juros, seguros e encargos podem continuar incidindo, por isso a proposta deve ser comparada pelo CET e pelo fluxo total.
Para pessoa física, são comuns documentos pessoais, comprovantes de renda, residência e estado civil. Para pessoa jurídica, contrato social, faturamento, extratos e demonstrações podem ser exigidos.
Do imóvel e da obra, costumam ser solicitados matrícula, IPTU, projeto aprovado, alvará, memorial, orçamento, cronograma e ART ou RRT. A lista final depende da instituição.
Na maioria das linhas com destinação específica, sim. Projeto aprovado e alvará demonstram que a construção respeita regras municipais e pode ser executada legalmente.
Uma avaliação preliminar pode começar antes, mas a liberação costuma depender da documentação técnica completa e válida.
Em muitas operações, o cliente escolhe os profissionais e a empresa executora. Eles precisam estar habilitados e fornecer os documentos técnicos exigidos.
A instituição pode avaliar experiência, orçamento, capacidade de execução e regularidade. A aprovação do crédito não substitui a responsabilidade técnica da obra.
O orçamento aprovado pode contemplar materiais, mão de obra e serviços necessários à construção. Cada item deve estar previsto e ser compatível com o projeto.
Móveis soltos, decoração e despesas sem vínculo direto podem não ser financiados. É importante confirmar quais categorias entram no custo elegível.
Sim. O financiamento para construção pode atender casas em condomínio fechado ou loteamentos, desde que o terreno e o projeto estejam regulares.
Além das exigências municipais, podem ser analisadas regras do condomínio, aprovação arquitetônica interna e eventuais restrições construtivas.
Algumas instituições analisam construção de imóveis comerciais, como salas, lojas, galpões ou unidades para uso empresarial. As políticas costumam diferir das linhas residenciais.
Finalidade, localização, liquidez, faturamento e viabilidade econômica influenciam o enquadramento. A VCPay busca alternativas compatíveis com o projeto apresentado.
Sim. Empresas, holdings, construtores e incorporadores podem acessar crédito para obra, conforme porte, experiência e finalidade.
A análise pode incluir balanços, faturamento, endividamento, quadro societário, histórico de entregas, orçamento e estratégia de venda ou geração de renda.
Existem soluções voltadas a quem constrói imóveis para venda. Elas podem financiar parte do custo e adotar pagamento durante ou após a comercialização.
A instituição avalia o histórico do proponente, margem do projeto, velocidade estimada de vendas e recursos próprios disponíveis para suportar a obra.
O FGTS pode ser admitido em determinadas linhas habitacionais, desde que o trabalhador, o imóvel e a operação atendam às regras vigentes.
A possibilidade depende da instituição e do enquadramento no sistema habitacional. A análise deve ser feita antes de contar o saldo como entrada.
Em operações imobiliárias, o terreno e as construções incorporadas podem ficar alienados fiduciariamente até a quitação. A matrícula recebe o registro da garantia.
O cliente continua utilizando o imóvel e executando a obra, mas precisa cumprir o contrato. Inadimplência pode levar aos procedimentos de execução previstos em lei.
Podem existir avaliação, análise técnica, seguros, registro, certidões e outras despesas, além de tributos conforme a modalidade.
A comparação correta considera o Custo Efetivo Total e o fluxo durante a obra. Uma taxa nominal menor nem sempre representa a proposta mais econômica.
O empréstimo para construção com destinação específica acompanha projeto e evolução da obra. Já o crédito com garantia de imóvel pode liberar recursos de uso mais livre, conforme contrato.
A melhor opção depende do estágio da obra, imóvel disponível, necessidade de desembolso, custo, prazo e documentação. A VCPay compara estruturas aplicáveis.
Reforma e construção podem ter linhas diferentes. Obras que ampliam área ou alteram substancialmente a estrutura podem exigir projeto, alvará e análise semelhante à construção.
Para reformas menores, uma linha de reforma ou crédito com garantia pode ser mais adequada. O enquadramento depende da intervenção planejada.
O prazo varia conforme a organização dos documentos, complexidade do projeto e agendas de análise, avaliação e registro.
Pendências na matrícula, alterações de projeto, renda difícil de comprovar ou orçamento inconsistente aumentam o tempo. Um dossiê completo reduz retrabalho, mas não garante prazo.
Não. A simulação usa informações iniciais para estimar valor, prazo e parcela. Não é proposta definitiva nem reserva de taxa.
A aprovação somente ocorre após análise completa e validações da instituição. Condições podem mudar por documentação, avaliação, política de crédito ou mercado.
A VCPay estrutura o diagnóstico, organiza o projeto e busca aderência entre diferentes instituições, em vez de limitar o cliente a uma única política.
Um gerente acompanha a jornada, ajuda a comparar condições e representa a proposta junto às áreas de crédito. A concessão e o contrato são sempre da instituição escolhida.
Tenha em mãos localização, valor do terreno, saldo devedor se houver, custo estimado da obra, estágio do projeto, prazo e valor pretendido.
Fale com a VCPay pelo WhatsApp. A conversa inicial identifica a modalidade mais próxima — terreno próprio, terreno e construção, término de obra ou projeto para venda — e orienta os próximos documentos.
Preencha o formulário da Makasí com os dados do seu projeto. Após o envio, a equipe da Makasí entrará em contato para agendar uma reunião.